Domain finanzierung-mittelstand.de kaufen?
Wir ziehen mit dem Projekt
finanzierung-mittelstand.de um.
Sind Sie am Kauf der Domain
finanzierung-mittelstand.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzierung-mittelstand.de kaufen?
Was sind die Vorteile und Risiken von digitalen Banking-Lösungen für Verbraucher?
Die Vorteile von digitalen Banking-Lösungen für Verbraucher sind die Bequemlichkeit, rund um die Uhr auf ihre Finanzen zugreifen zu können, die Möglichkeit, Transaktionen schnell und einfach online durchzuführen und oft auch niedrigere Gebühren im Vergleich zu traditionellen Banken. Die Risiken umfassen Sicherheitsbedenken wie Phishing-Angriffe, Identitätsdiebstahl und Datenlecks, sowie die Abhängigkeit von Technologie, die zu Ausfällen oder Störungen führen kann. Es ist wichtig, sich über die Risiken bewusst zu sein und entsprechende Sicherheitsmaßnahmen zu ergreifen, um die Vorteile von digitalen Banking-Lösungen optimal nutzen zu können. **
Was ist der Unterschied zwischen Online-Banking und normalem Banking?
Der Hauptunterschied zwischen Online-Banking und normalem Banking besteht darin, dass Online-Banking über das Internet erfolgt, während normales Banking in einer physischen Bankfiliale stattfindet. Beim Online-Banking können Kunden ihre Bankgeschäfte bequem von zu Hause oder unterwegs erledigen, während beim normalen Banking persönliche Besuche in der Bankfiliale erforderlich sind. Online-Banking bietet in der Regel auch eine größere Flexibilität und rund um die Uhr Zugang zu den Bankdienstleistungen. **


Ähnliche Suchbegriffe für Banking-Lösungen
Top-Angebote
Produkte zum Begriff Banking-Lösungen:
-
Lösungen zu 71015 Neues Banking Band 2 Lernfelder 7-13, Taschenbuch von Viktor Lüpertz,Michael Devesa,Petra Durben,Günter Engel,Klaus Ulbricht,Lösungen Zu 71015 Neues Banking Band 2 Lernfelder 7-13, Taschenbuch Von Viktor Lüpertz,michael Devesa,petra Durben,günter Engel,klaus Ulbricht, Europa-lehrmittel, 978-3-7585-7403-0, Seitenanzahl: 16825,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burchert, Heiko: Investition und FinanzierungInvestition und Finanzierung , Klausuren, Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240604, Titel der Reihe: Lehr- und Handbücher der Wirtschaftswissenschaft##, Autoren: Burchert, Heiko~Schneider, Jürgen, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 223, Abbildungen: 33 b/w illustrations, 61 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Fachschema: Finanzierung~Investition - Investor - Direktinvestition~Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 153, Höhe: 15, Gewicht: 358, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lösungen zu 71008 Neues Banking Band 1 Lernfelder 1-6, Taschenbuch von Viktor Lüpertz,Björn Stumpf,Michael Devesa,Petra Durben,Günter Engel,Lösungen Zu 71008 Neues Banking Band 1 Lernfelder 1-6, Taschenbuch Von Viktor Lüpertz,björn Stumpf,michael Devesa,petra Durben,günter Engel, Europa-lehrmittel, 978-3-7585-7272-2, Seitenanzahl: 9625,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
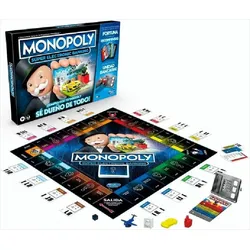
Monopoly- Super Electronic BankingMonopoly Super Electronic Banking in der spanischen Version bringt den klassischen Spielspaß in ein modernes, bargeldloses Format. Anstelle von Papiergeld verwalten die Spieler ihr Vermögen bequem über Bankkarten und ein elektronisches Bankgerät. Alle Akt45,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert eine Bürgschaft beim Auto-Leasing?
Bei einer Bürgschaft beim Auto-Leasing übernimmt eine dritte Person, der Bürge, die Verpflichtung, die Leasingraten zu bezahlen, falls der Leasingnehmer dazu nicht in der Lage ist. Der Bürge haftet also für die finanziellen Verpflichtungen des Leasingnehmers. Dadurch erhöht sich die Bonität des Leasingnehmers und die Wahrscheinlichkeit einer erfolgreichen Leasingvereinbarung steigt. **
-
Warum Online Banking?
Online Banking bietet eine Vielzahl von Vorteilen, darunter Bequemlichkeit, Zugänglichkeit rund um die Uhr, schnelle Transaktionen und die Möglichkeit, Finanzgeschäfte von überall aus zu erledigen. Durch Online Banking können Kunden ihre Konten verwalten, Überweisungen tätigen, Rechnungen bezahlen und Transaktionshistorien einsehen, ohne physisch zur Bank gehen zu müssen. Zudem bieten viele Banken zusätzliche Sicherheitsmaßnahmen wie Zwei-Faktor-Authentifizierung und Verschlüsselung, um die Sicherheit der Transaktionen zu gewährleisten. Insgesamt erleichtert Online Banking den Kunden das Leben und spart Zeit und Aufwand. Warum also nicht die Vorteile nutzen, die Online Banking bietet? **
-
Ist Leasing ein Kredit?
Nein, Leasing ist kein Kredit. Beim Leasing wird ein Vermögensgegenstand für eine bestimmte Zeit gemietet, während bei einem Kredit Geld geliehen wird, das zurückgezahlt werden muss. Beim Leasing erwirbt man keine Eigentumsrechte an dem Gegenstand, während man bei einem Kredit den geliehenen Betrag zurückzahlen muss, unabhängig davon, wofür das Geld verwendet wird. Leasingverträge haben in der Regel feste Laufzeiten und monatliche Raten, während Kredite flexiblere Rückzahlungsbedingungen haben können. Letztendlich sind Leasing und Kredit zwei verschiedene Finanzierungsmethoden mit unterschiedlichen Merkmalen und Verpflichtungen. **
-
Was ist der Unterschied zwischen Leasing und Bürgschaft?
Leasing ist ein Finanzierungsmodell, bei dem ein Vermögensgegenstand (z.B. ein Auto oder eine Maschine) für einen bestimmten Zeitraum gemietet wird. Der Leasingnehmer zahlt regelmäßige Raten und hat am Ende der Laufzeit die Möglichkeit, den Gegenstand zu kaufen. Eine Bürgschaft hingegen ist eine Art der Kreditsicherung, bei der eine Person (der Bürge) sich verpflichtet, für die Schulden einer anderen Person (dem Schuldner) einzustehen, falls dieser seinen Verpflichtungen nicht nachkommt. Der Bürge haftet also für die Schulden des Schuldners. **


Was sind die grundlegenden Unterschiede zwischen Private Banking und herkömmlichem Retail Banking?
Private Banking richtet sich an vermögende Kunden und bietet maßgeschneiderte Finanzdienstleistungen sowie eine persönliche Betreuung durch spezialisierte Berater. Im Gegensatz dazu richtet sich Retail Banking an die breite Öffentlichkeit und bietet standardisierte Produkte und Services über Filialen oder Online-Plattformen an. Private Banking legt den Fokus auf langfristige Vermögensplanung und -verwaltung, während Retail Banking eher auf kurzfristige Transaktionen und alltägliche Bankgeschäfte ausgerichtet ist. **
Ist Online Banking Pflicht?
Ist Online Banking Pflicht? Nein, Online Banking ist nicht verpflichtend, es ist jedoch eine bequeme und effiziente Möglichkeit, Bankgeschäfte zu erledigen. Viele Banken bieten heutzutage Online-Banking-Services an, um den Kunden den Zugriff auf ihre Konten von überall aus zu ermöglichen. Es ist jedoch immer noch möglich, Bankgeschäfte persönlich oder telefonisch zu erledigen, wenn man kein Online-Banking nutzen möchte. Letztendlich liegt es an jedem Einzelnen, ob er sich für Online-Banking entscheidet oder nicht, je nach seinen individuellen Bedürfnissen und Vorlieben. **
Top-Angebote
Produkte zum Begriff Banking-Lösungen:
-
Übungsaufgaben zu Investition und Finanzierung IV - mit Lösungen, Taschenbuch von Torsten Montag, GRIN, 978-3-638-93002-4Übungsaufgaben Zu Investition Und Finanzierung Iv - Mit Lösungen, Taschenbuch Von Torsten Montag, Grin, 978-3-638-93002-4, Seitenanzahl: 2412,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übersicht über M-Commerce- und M-Banking-Lösungen für Menschen ohne Bankkonto, Taschenbuch von Oluwafemi Oloruntoba, BoD - Books on Demand,Übersicht Über M-commerce- Und M-banking-lösungen Für Menschen Ohne Bankkonto, Taschenbuch Von Oluwafemi Oloruntoba, Bod - Books On Demand, 978-620-8-94317-2, Seitenanzahl: 6023,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lösungen zu 71015 Neues Banking Band 2 Lernfelder 7-13, Taschenbuch von Viktor Lüpertz,Michael Devesa,Petra Durben,Günter Engel,Klaus Ulbricht,Lösungen Zu 71015 Neues Banking Band 2 Lernfelder 7-13, Taschenbuch Von Viktor Lüpertz,michael Devesa,petra Durben,günter Engel,klaus Ulbricht, Europa-lehrmittel, 978-3-7585-7403-0, Seitenanzahl: 16825,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burchert, Heiko: Investition und FinanzierungInvestition und Finanzierung , Klausuren, Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240604, Titel der Reihe: Lehr- und Handbücher der Wirtschaftswissenschaft##, Autoren: Burchert, Heiko~Schneider, Jürgen, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 223, Abbildungen: 33 b/w illustrations, 61 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Fachschema: Finanzierung~Investition - Investor - Direktinvestition~Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 153, Höhe: 15, Gewicht: 358, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile und Risiken von digitalen Banking-Lösungen für Verbraucher?
Die Vorteile von digitalen Banking-Lösungen für Verbraucher sind die Bequemlichkeit, rund um die Uhr auf ihre Finanzen zugreifen zu können, die Möglichkeit, Transaktionen schnell und einfach online durchzuführen und oft auch niedrigere Gebühren im Vergleich zu traditionellen Banken. Die Risiken umfassen Sicherheitsbedenken wie Phishing-Angriffe, Identitätsdiebstahl und Datenlecks, sowie die Abhängigkeit von Technologie, die zu Ausfällen oder Störungen führen kann. Es ist wichtig, sich über die Risiken bewusst zu sein und entsprechende Sicherheitsmaßnahmen zu ergreifen, um die Vorteile von digitalen Banking-Lösungen optimal nutzen zu können. **
-
Was ist der Unterschied zwischen Online-Banking und normalem Banking?
Der Hauptunterschied zwischen Online-Banking und normalem Banking besteht darin, dass Online-Banking über das Internet erfolgt, während normales Banking in einer physischen Bankfiliale stattfindet. Beim Online-Banking können Kunden ihre Bankgeschäfte bequem von zu Hause oder unterwegs erledigen, während beim normalen Banking persönliche Besuche in der Bankfiliale erforderlich sind. Online-Banking bietet in der Regel auch eine größere Flexibilität und rund um die Uhr Zugang zu den Bankdienstleistungen. **
-
Wie funktioniert eine Bürgschaft beim Auto-Leasing?
Bei einer Bürgschaft beim Auto-Leasing übernimmt eine dritte Person, der Bürge, die Verpflichtung, die Leasingraten zu bezahlen, falls der Leasingnehmer dazu nicht in der Lage ist. Der Bürge haftet also für die finanziellen Verpflichtungen des Leasingnehmers. Dadurch erhöht sich die Bonität des Leasingnehmers und die Wahrscheinlichkeit einer erfolgreichen Leasingvereinbarung steigt. **
-
Warum Online Banking?
Online Banking bietet eine Vielzahl von Vorteilen, darunter Bequemlichkeit, Zugänglichkeit rund um die Uhr, schnelle Transaktionen und die Möglichkeit, Finanzgeschäfte von überall aus zu erledigen. Durch Online Banking können Kunden ihre Konten verwalten, Überweisungen tätigen, Rechnungen bezahlen und Transaktionshistorien einsehen, ohne physisch zur Bank gehen zu müssen. Zudem bieten viele Banken zusätzliche Sicherheitsmaßnahmen wie Zwei-Faktor-Authentifizierung und Verschlüsselung, um die Sicherheit der Transaktionen zu gewährleisten. Insgesamt erleichtert Online Banking den Kunden das Leben und spart Zeit und Aufwand. Warum also nicht die Vorteile nutzen, die Online Banking bietet? **
Ähnliche Suchbegriffe für Banking-Lösungen
-
Lösungen zu 71008 Neues Banking Band 1 Lernfelder 1-6, Taschenbuch von Viktor Lüpertz,Björn Stumpf,Michael Devesa,Petra Durben,Günter Engel,Lösungen Zu 71008 Neues Banking Band 1 Lernfelder 1-6, Taschenbuch Von Viktor Lüpertz,björn Stumpf,michael Devesa,petra Durben,günter Engel, Europa-lehrmittel, 978-3-7585-7272-2, Seitenanzahl: 9625,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Monopoly- Super Electronic BankingMonopoly Super Electronic Banking in der spanischen Version bringt den klassischen Spielspaß in ein modernes, bargeldloses Format. Anstelle von Papiergeld verwalten die Spieler ihr Vermögen bequem über Bankkarten und ein elektronisches Bankgerät. Alle Akt45,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Die Prozessuale Dimension des Kreditgeschäftes im Retail Banking. Outsourcing von Kredit-Prozessen im Privatkundengeschäft, Taschenbuch von MariaDie Prozessuale Dimension Des Kreditgeschäftes Im Retail Banking. Outsourcing Von Kredit-prozessen Im Privatkundengeschäft, Taschenbuch Von Maria Musacchio, Grin, 978-3-668-58011-4, Seitenanzahl: 2015,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hasbro Monopoly App Banking (Englisch)Die App verwaltet das Geld, gespielt wird auf dem Feld. Monopoly App Banking ist das erste App-unterstützte Monopoly-Spiel mit einer einfachen Geldverwaltung, Minispielen und mehr! Während die Spieler das klassische Monopoly auf dem Spielplan genießen, übernimmt die App die Funktion der Bank und des Bankhalters. Kein Bargeld. Kein Zählen! Um zu beginnen, wird die "Monopoly App Banking" App heruntergeladen (zum kostenlosen Download - es können Datentarife und In-App-Käufe anfallen) und ein Smartgerät auf dem beiliegenden Ständer platziert. (Gerät nicht enthalten.) Jeder Spieler sucht sich eine Bankkarte und die dazugehörige Spielfigur aus und zieht dann über einen Spielplan voller fantastischer Besitztümer. Besitzrechtkarten scannen und kaufen, Auktionen starten und Miete kassieren ? all das funktioniert mit der App. Für noch mehr Spaß stehen sogar Minispiele zur Verfügung! Es bietet im Vergleich zum klassischen Monopoly einen schnelleren Spielverlauf und eignet sich prima für zwischendurch oder einen Spieleabend mit der Familie. App-Spiele und Familienspiele sind tolle Geschenke für Kinder ab 8 Jahren, die auch "Monopoly Banking" und andere Monopoly-Spiele mögen. Enthält Spielplan, 2 Würfel, Geräteständer aus Kunststoff, 6 Spielfiguren, 6 Bankkarten, 6 Upgrade-Kronen aus Kunststoff, 22 Besitzrechtkarten, 2 Übersichtskarten, 6 Aktionskarten (Ereignis, Upgrade, Schnellzug, LOS, Gefängnis und Frei Parken) und Spielanleitung. Ab 8 Jahren geeignet Für 2 bis 6 Spieler.25,44 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Ist Leasing ein Kredit?
Nein, Leasing ist kein Kredit. Beim Leasing wird ein Vermögensgegenstand für eine bestimmte Zeit gemietet, während bei einem Kredit Geld geliehen wird, das zurückgezahlt werden muss. Beim Leasing erwirbt man keine Eigentumsrechte an dem Gegenstand, während man bei einem Kredit den geliehenen Betrag zurückzahlen muss, unabhängig davon, wofür das Geld verwendet wird. Leasingverträge haben in der Regel feste Laufzeiten und monatliche Raten, während Kredite flexiblere Rückzahlungsbedingungen haben können. Letztendlich sind Leasing und Kredit zwei verschiedene Finanzierungsmethoden mit unterschiedlichen Merkmalen und Verpflichtungen. **
-
Was ist der Unterschied zwischen Leasing und Bürgschaft?
Leasing ist ein Finanzierungsmodell, bei dem ein Vermögensgegenstand (z.B. ein Auto oder eine Maschine) für einen bestimmten Zeitraum gemietet wird. Der Leasingnehmer zahlt regelmäßige Raten und hat am Ende der Laufzeit die Möglichkeit, den Gegenstand zu kaufen. Eine Bürgschaft hingegen ist eine Art der Kreditsicherung, bei der eine Person (der Bürge) sich verpflichtet, für die Schulden einer anderen Person (dem Schuldner) einzustehen, falls dieser seinen Verpflichtungen nicht nachkommt. Der Bürge haftet also für die Schulden des Schuldners. **
-
Was sind die grundlegenden Unterschiede zwischen Private Banking und herkömmlichem Retail Banking?
Private Banking richtet sich an vermögende Kunden und bietet maßgeschneiderte Finanzdienstleistungen sowie eine persönliche Betreuung durch spezialisierte Berater. Im Gegensatz dazu richtet sich Retail Banking an die breite Öffentlichkeit und bietet standardisierte Produkte und Services über Filialen oder Online-Plattformen an. Private Banking legt den Fokus auf langfristige Vermögensplanung und -verwaltung, während Retail Banking eher auf kurzfristige Transaktionen und alltägliche Bankgeschäfte ausgerichtet ist. **
-
Ist Online Banking Pflicht?
Ist Online Banking Pflicht? Nein, Online Banking ist nicht verpflichtend, es ist jedoch eine bequeme und effiziente Möglichkeit, Bankgeschäfte zu erledigen. Viele Banken bieten heutzutage Online-Banking-Services an, um den Kunden den Zugriff auf ihre Konten von überall aus zu ermöglichen. Es ist jedoch immer noch möglich, Bankgeschäfte persönlich oder telefonisch zu erledigen, wenn man kein Online-Banking nutzen möchte. Letztendlich liegt es an jedem Einzelnen, ob er sich für Online-Banking entscheidet oder nicht, je nach seinen individuellen Bedürfnissen und Vorlieben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.